
Federal Reserve e Comitê de Política Monetária do Banco Central decidem hoje, de forma simultânea, mas em sentidos inversos: enquanto o órgão norte-americano deve elevar os juros em 25 pontos-base, para o intervalo entre 3,75% e 4,00%, o colegiado brasileiro tende a cortar a Selic em igual magnitude, para 13,75%, refletindo estágios distintos do ciclo econômico e a influência recente da cotação do petróleo acima de US$ 100 por barril.
Divergência de política monetária entre Fed e Copom
Probabilidade próxima de 90% de ajuste para cima nos Fed Funds foi precificada após a leitura do Consumer Price Index (CPI) de agosto, que avançou 0,4% no mês e permaneceu em 3,4% em doze meses. O núcleo, excluindo alimentos e energia, subiu 0,3%, acima do consenso de 0,2%, embora tenha desacelerado para 2,4% em base anual. Nos Estados Unidos, a discussão principal migra agora para a trajetória de aperto até dezembro e para a persistência do choque energético, tema central da coletiva pós-reunião.
No Brasil, 75 das 78 instituições consultadas pelo Projeções Broadcast antecipam redução da taxa básica. O recuo do Índice de Preços ao Consumidor Amplo (IPCA) de agosto, de -0,32%, levou a inflação acumulada de 4,44% para 4,22%. Ainda assim, o juro real ex-ante permanece elevado, acima de 9%, sustentando o caráter restritivo da política, mesmo após eventual afrouxamento inicial.
Pressões inflacionárias e impacto do petróleo
A cotação do Brent retornou à casa dos US$ 105 e o WTI aproximou-se de US$ 100 em meio à deterioração geopolítica no Oriente Médio. Adiamentos nas negociações sobre o Estreito de Ormuz, o fechamento preventivo do oleoduto Leste-Oeste pela Arábia Saudita e a expansão da presença Houthi no Mar Vermelho ampliaram o risco de interrupções logísticas, reforçando temores de choque de oferta prolongado.
Nos Estados Unidos, a gasolina subiu 3,9% em agosto e respondeu por mais de um terço da alta do CPI cheio. Elementos do núcleo, como comunicação, hospedagem e passagens aéreas, também registraram pressão, o que eleva a preocupação do Fed com contágio inflacionário. No lado produtor, o Producer Price Index (PPI) apontou avanço de 0,4% no mês e de 5,4% em doze meses, reforçando a necessidade de ação preventiva para ancoragem de expectativas.
Já o Copom monitora os efeitos secundários internos. Em agosto, energia elétrica recuou 7,63% em decorrência do bônus de Itaipu, gerando alívio temporário. Contudo, serviços subjacentes aceleraram 0,40%, sugerindo desinflação incompleta. A partir de agora, petróleo acima de US$ 100 e juros globais mais altos limitam o espaço para cortes agressivos, pois afetam diferencial de rendimento e fluxos de capitais.
Implicações para mercados e próximos passos dos comitês
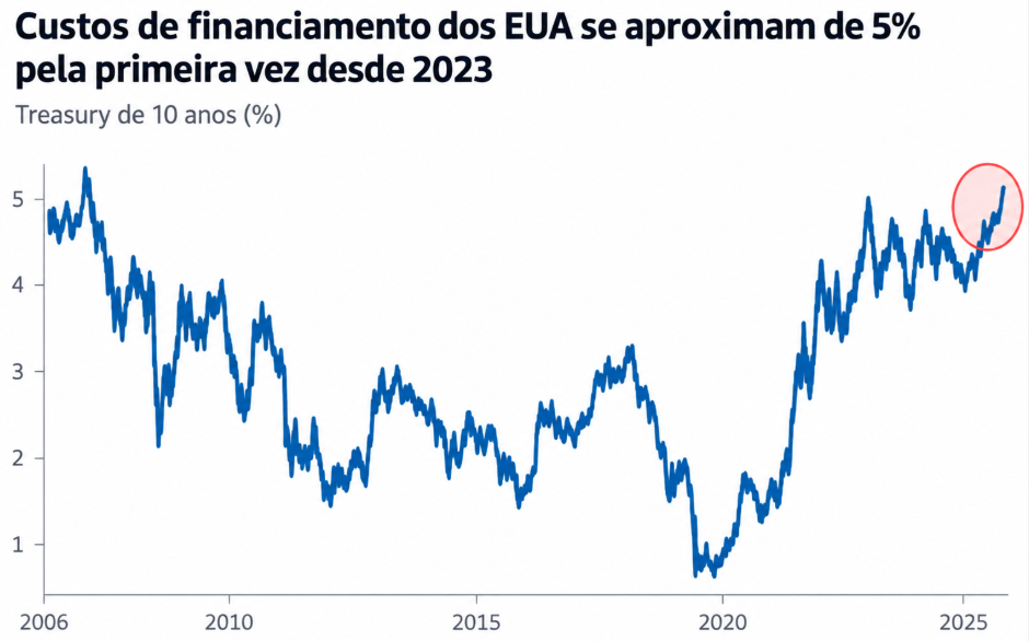
A curva de rendimentos dos EUA reflete oferta intensa de títulos e déficit fiscal elevado; o Treasury de dez anos voltou a flertar com 5%, maior nível em quase três anos. Caso o Fed sinalize disposição firme em conter inflação, a parte curta pode subir, enquanto os prazos mais longos encontram alívio. Mensagem considerada complacente, por outro lado, tenderia a prolongar o prêmio de prazo.
No Brasil, a redução da Selic em meio a aperto norte-americano comprime o diferencial de juros, variável sensível a estratégias de carry trade. Esse efeito, combinado à alta do petróleo, reforça cautela em relação ao ritmo futuro de flexibilização. O mercado buscará indícios sobre um possível “ponto de parada” em 13,75% ou sobre continuidade gradual até 2027, caso a convergência inflacionária se consolide.
Empresas intensivas em capital e setor de consumo local tendem a reagir ao custo de financiamento doméstico, enquanto exportadoras avaliam câmbio sujeito a volatilidade adicional. Já os índices acionários globais observam a relação entre curva de juros dos EUA e expectativa de lucros futuros: aperto prolongado pressiona valuation, mas postura firme do Fed pode estabilizar expectativas e reduzir volatilidade.
Conclusão Técnica
As decisões desta Superquarta traduzem estágios distintos do ciclo econômico: Fed combate inflação ainda acima da meta e pressões vindas do petróleo, ao passo que o Copom aponta para início cauteloso de afrouxamento após sinais de desinflação doméstica. A trajetória futura dependerá da persistência do choque energético, do comportamento dos núcleos inflacionários e da reação das curvas de juros longas. Para os mercados, a atenção recai sobre sinalizações de continuidade: credibilidade na contenção de preços nos EUA e compromisso gradualista no Brasil serão determinantes para taxas de câmbio, fluxo de capitais e precificação de ativos nos próximos meses.


