
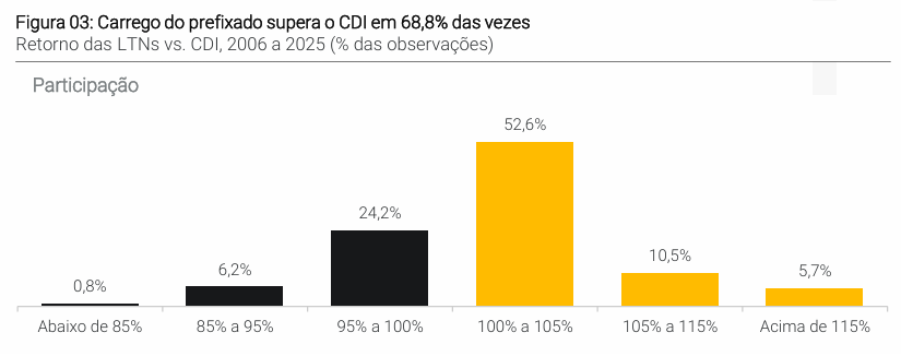
XP Investimentos aponta, em relatório divulgado nesta semana, que a atual combinação de Selic elevada e início de ciclo de cortes cria uma oportunidade rara para adquirir Tesouro Prefixado; a casa estima que, ao serem mantidos até o vencimento, esses papéis tendem a superar o CDI, repetindo um histórico de retorno superior em 68,8% das janelas de queda de juros verificadas entre 2006 e 2025.
Desempenho histórico reforça a atratividade dos prefixados
O estudo assinado por Rachel de Sá, estrategista de investimentos da XP, analisou 87 janelas de flexibilização monetária ao longo de quase duas décadas. Em 68,8% dessas ocasiões, o Tesouro Prefixado (Letras do Tesouro Nacional – LTNs) terminou o período com rentabilidade superior ao CDI, considerando carregamento até o vencimento. Os momentos de maior ganho ocorreram quando os cortes partiram de patamares significativamente altos — caso semelhante ao cenário atual, após a Selic ter alcançado 15% ao ano em 2026, o maior nível em quase vinte anos.
O relatório destaca que, ao travar uma taxa elevada antes do afrouxamento, o investidor garante um retorno que não será afetado pela redução gradativa dos juros de mercado. Esse movimento cria uma assimetria favorável: episódios negativos ficaram próximos do CDI, enquanto os positivos geraram excessos de retorno expressivos.
Projeções de taxa Selic e impacto sobre o carregamento
Segundo as estimativas da XP, a Selic pode recuar para 13,25% ao ano até o fim de 2026 e chegar a 11,5% ao ano em 2027. Nesse intervalo, aplicações pós-fixadas acompanharão a trajetória descendente, reduzindo a remuneração. Já quem adquirir hoje um Tesouro Prefixado com taxa por volta de 13,8% ao ano manterá essa rentabilidade contratada.
Para ilustrar, o relatório projeta que um aporte de R$ 100 mil num papel prefixado a 13,8% resultaria em cerca de R$ 130 mil ao final de dois anos apenas pelo carrego, desconsiderando oscilações de preço. No mesmo período, investimentos atrelados ao CDI refletiriam a curva declinante da Selic, entregando menos.
A XP frisa que parte da reprecificação já ocorreu nos vencimentos curtos. O Tesouro Prefixado 2029, por exemplo, recuou de 14,97% ao ano em junho para 13,81% ao ano em setembro. Mesmo assim, a corretora ressalta que prazos intermediários, como o Prefixado 2032 — na faixa de 14% —, ainda oferecem taxas historicamente elevadas.
Escolha do prazo e avaliação de riscos
Embora o potencial de ganho aumente com vencimentos longos, a volatilidade também cresce. A XP identificou que papéis de até três anos apresentaram a melhor relação risco–retorno entre 2006 e 2026. Para horizontes curtos ou médios, a sensibilidade a mudanças de expectativa sobre inflação, juros e risco fiscal é menor, preservando o carrego contratado.
Os principais riscos do prefixado envolvem:
- Níveis de juros: se a Selic permanecer acima da taxa travada, o ganho real diminui.
- Inflação: alta inesperada corrói o retorno real, já que o papel não possui correção pelo IPCA.
- Risco fiscal: deterioração das contas públicas tende a elevar prêmios de risco, pressionando a curva de juros e impactando o preço de mercado.
Mesmo com essas variáveis, a XP defende que a assimetria atual compensa a exposição, desde que o investidor esteja disposto a levar o título até o vencimento. A corretora recomenda prazos entre 1,5 e 3 anos, considerando equilíbrio entre atratividade de taxa e controle de volatilidade.
Marcação a mercado é secundária diante do horizonte de investimento
O relatório também aborda a possibilidade de realizar lucro antecipado via marcação a mercado, prática em que o investidor vende o título antes do vencimento para capturar a valorização gerada pela queda de juros. A estrategista, porém, argumenta que, em períodos superiores a 12 meses, o retorno proveniente do carrego tende a superar as oscilações temporárias de preço. Dados da XP mostram que 61% dos títulos observados em janelas acima de um ano renderam mais de 10% nesse modelo de carregamento.
Ao privilegiar a manutenção até o vencimento, o investidor transforma a taxa contratada no principal determinante do resultado, reduzindo a incerteza associada às variações de mercado de curto prazo.
Conclusão técnica
Com a Selic ainda em dois dígitos, mas em rota descendente, e as taxas do Tesouro Prefixado próximas a 14% ao ano, o cenário atual replica características de ciclos anteriores em que os prefixados superaram o CDI. A análise da XP sugere que, ao travar agora uma rentabilidade elevada e carregar o papel até o vencimento, o investidor pode capturar desempenho superior durante o processo de afrouxamento monetário previsto até 2027. A recomendação concentra-se em vencimentos de 1,5 a 3 anos, faixa que historicamente combinou retorno significativo e menor volatilidade. Continuar monitorando as expectativas de inflação, a trajetória fiscal e o ritmo dos cortes de juros será fundamental para validar a tese nos próximos trimestres, mas, segundo o relatório, a janela de contratação já está aberta.


