
O Tesouro IPCA+ rendeu 14,88% em apenas dois pregões na esteira do resultado do primeiro turno das eleições de 2026, impulsionado pela forte queda das taxas reais de longo prazo e pela reprecificação do risco político no mercado doméstico.
Reação imediata do mercado: juros futuros recuam e preços de títulos disparam
Entre a quinta-feira que antecedeu a votação (1º/10) e o pregão seguinte ao pleito (5/10), a curva de juros futuros cedeu mais de 1 ponto percentual em todos os vértices. O movimento foi catalisado pela vantagem de Flávio Bolsonaro sobre Lula nas urnas, sinalizando ao investidor uma probabilidade maior de agenda econômica liberal a partir de 2027.
No Tesouro IPCA+ 2032, a taxa real recuou de 7,62% para 6,91% ao ano. A NTN-B 2040 passou de 7,26% para 6,50% ao ano, enquanto o título mais longo, com vencimento em 2050, caiu de 7,06% para 6,32% ao ano. Essa compressão provocou a expressiva valorização de 14,88% nas cotas do papel de 2050 para quem comprou em 1º/10.
O fenômeno reflete a marcação a mercado: à medida que o prêmio de risco exigido diminui, o preço unitário do título sobe de forma inversamente proporcional à taxa real embutida.
Fundamentos macroeconômicos: câmbio, política fiscal e perspectiva para a Selic
A combinação de real mais forte — o dólar recuou 4%, encerrando a semana a R$ 4,98 — e projeções de governo alinhado a reformas contribuiu para um reajuste generalizado da percepção de risco soberano. Segundo Lais Costa, analista de renda fixa da Empiricus Research, o cenário favorece a continuidade do ciclo de afrouxamento monetário.
A expectativa da casa é de que a taxa Selic atinja 12% ao ano até o fim de 2027. Uma política monetária menos restritiva, associada a um eventual ajuste fiscal crível, tende a manter a trajetória descendente dos juros de mercado, comprimindo ainda mais os prêmios oferecidos pelos títulos públicos e privados.
Nesse ambiente, o investidor que se posicionar antecipadamente em indexados à inflação ou em papéis de crédito de alta qualidade pode capturar dois vetores de retorno: o cupom real elevado “travado” no momento da compra e novos ganhos de capital decorrentes de quedas adicionais das taxas.
Oportunidades antes do segundo turno: títulos de médio e longo prazo sob foco
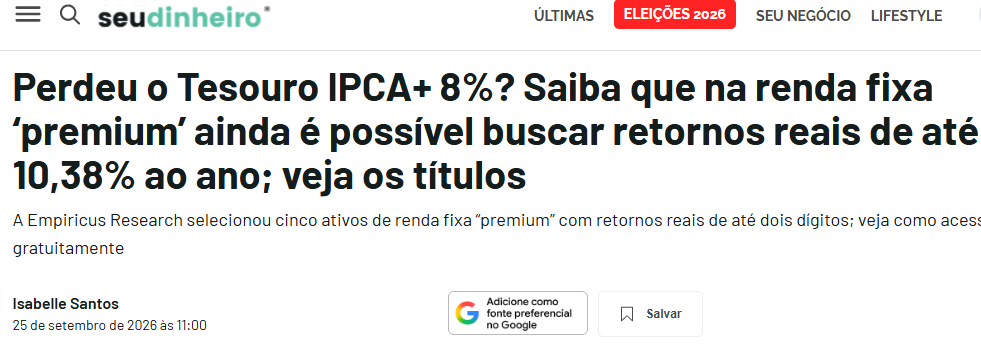
Com a definição eleitoral marcada para 25 de outubro, a abertura de janelas táticas permanece. Embora as taxas do Tesouro Direto já tenham recuado, ainda existem emissões de classe premium isentas de IR pagando até IPCA + 10,55% ao ano, de acordo com levantamento de corretoras especializadas.
Para perfis moderados a agressivos, os vencimentos entre 2035 e 2055 concentram a maior sensibilidade à oscilação dos juros reais, potencializando ganhos via marcação a mercado. Já investidores conservadores podem optar por prazos intermediários — de 2029 a 2033 — equilibrando duration e visibilidade de fluxo de caixa.
Analistas ressaltam que o risco principal reside em uma eventual surpresa eleitoral ou deterioração fiscal que reverta a tendência de queda das taxas. No curto prazo, porém, o bias permanece de compressão, sustentado pelo câmbio valorizado, inflação em trajetória benigna e expectativa de manutenção do arcabouço fiscal aprovado em 2025.
Conclusão técnica
A valorização expressiva do Tesouro IPCA+ pós-primeiro turno demonstrou como eventos políticos podem acelerar a reprecificação dos ativos de renda fixa. Com o segundo turno à vista e a probabilidade de continuidade do ciclo de corte de juros, a redução adicional dos prêmios reais segue no radar. Investidores que desejam fixar retornos elevados ou explorar ganhos de capital via marcação a mercado encontram, neste momento, uma relação risco-retorno atrativa em títulos indexados à inflação de médio e longo prazo. A decisão depende, sobretudo, da tolerância a oscilações de preço e da convicção em relação ao desfecho fiscal e monetário previsto para o período 2027-2030.


