
Dividendos elevados e cotas descontadas contrastam com a maior percepção de risco fiscal. O resultado das urnas provocou alta imediata nos juros futuros, derrubou as cotações do IFIX e reverteu a trajetória positiva observada antes do pleito, obrigando investidores a reavaliar premissas sobre fluxo de caixa, alavancagem e precificação dos fundos de investimento imobiliário (FIIs).
Juros mais altos redefinem parâmetros de avaliação
Até o dia 28 de outubro de 2026, o índice IFIX acumulava valorização, sustentado pela expectativa de redução da Selic. A vitória presidencial, porém, reacendeu dúvidas sobre o equilíbrio fiscal, levando o mercado a projetar taxa de juros terminais superiores. Como consequência:
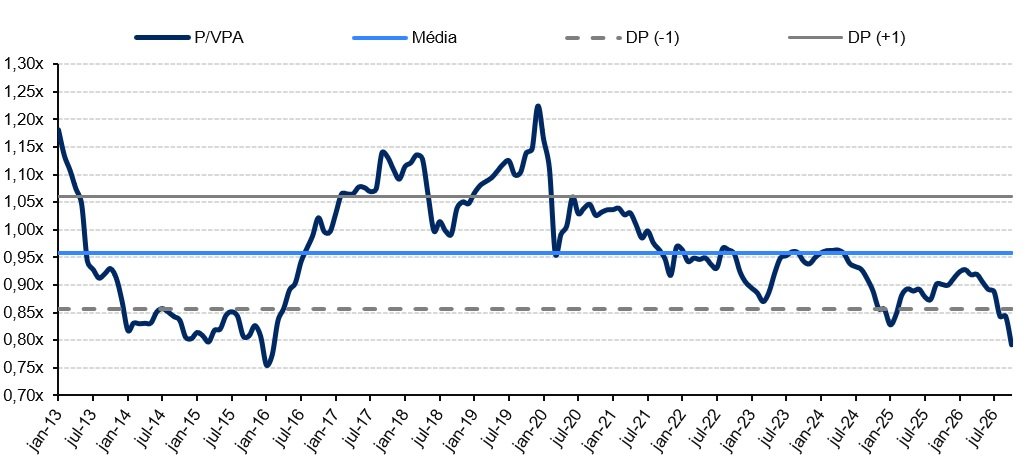
- O IFIX passou a negociar a 0,8 vez o valor patrimonial, equivalente a pagar R$ 80 por cada R$ 100 de patrimônio líquido.
- O dividend yield médio subiu para 12,5% ao ano, patamar próximo às máximas históricas, refletindo maior prêmio de risco.
- Setores mais sensíveis à curva longa de juros – como lajes corporativas – sofreram correções acima da média.
A elevação do rendimento dos títulos públicos concorre diretamente com os retornos distribuídos pelos FIIs, reduzindo o apetite por risco no curto prazo e estimulando realocação para renda fixa.
Desempenho operacional mantém suporte aos fluxos de renda
Apesar do choque de preços, os indicadores internos dos principais segmentos continuam robustos:
Lajes corporativas: a queda estrutural do home office manteve a procura por espaços de qualidade. Estimativas indicam vacância de um dígito em regiões consolidadas, com reajustes acima da inflação.
Logística: níveis de ocupação historicamente elevados, aliado a demanda resiliente do comércio eletrônico, sustentam incremento real dos aluguéis.
Shoppings: embora o consumo mostre desaceleração, empreendimentos prime exibem diversificação de lojistas e política de repasses alinhada à inflação.
Fundos de recebíveis:
- High grade: resiliência atrelada à qualidade das garantias e à estrutura dos créditos.
- High yield: maior sensibilidade ao ambiente econômico, exigindo análise específica de cada devedor.
A continuidade do fluxo de dividendos depende da inadimplência controlada e da capacidade de repasse de custos, fatores que, por ora, permanecem estáveis.
Riscos fiscais e estratégia de alocação
O crescimento da dívida pública sem sinal claro de estabilização eleva o prêmio exigido pelos investidores para financiar o Tesouro Nacional. Esse processo pode pressionar:
- O custo de capital dos FIIs, reduzindo o valor presente dos futuros fluxos de caixa.
- A liquidez do mercado secundário, impactando cotas de fundos fortemente alavancados ou concentrados em poucos ativos.
Em termos de portfólio, a literatura recomenda equilíbrio entre:
- Fundos de tijolo (exposição direta a imóveis), que se beneficiam de eventual ciclo de queda dos juros e de valorização intrínseca do ativo real;
- Fundos de recebíveis de alta qualidade, responsáveis por estabilizar renda e diluir volatilidade.
A disciplina de caixa e a diversificação de locatários tornam-se critérios essenciais na seleção, especialmente em cenário de menor atividade econômica.
Critérios de precificação e margem de segurança
O desconto atual de aproximadamente 20% em relação ao valor patrimonial oferece margem de segurança, mas não garante recuperação. Para avaliar oportunidades, analistas recomendam:
- Comparar P/VP individual dos fundos com a média do setor e histórico próprio;
- Projetar cap rate frente ao yield dos títulos públicos de duração semelhante;
- Monitorar índice de cobertura de dividendos e nível de vacância.
Quedas adicionais podem surgir caso o governo amplie gastos sem contrapartidas, elevando ainda mais a curva de juros. Por outro lado, qualquer sinalização concreta de ajuste fiscal tende a reduzir o estresse, favorecendo reprecificação positiva.
Conclusão Técnica
O choque pós-eleitoral reposicionou os FIIs em termos de preço e risco, refletindo a expectativa de juros mais elevados e incerteza fiscal. Apesar da correção, a saúde operacional dos imóveis permanece consistente, sustentando a distribuição de rendimentos. Investidores devem priorizar fundos com baixa alavancagem, portfólios diversificados e histórico de gestão prudente. A decisão de reforçar posições deve considerar a relação entre o desconto atual, a qualidade do ativo subjacente e a trajetória projetada da política fiscal. A monitorização contínua das comunicações oficiais sobre o arcabouço orçamentário será determinante para o comportamento das cotas nos próximos trimestres.


