
Introdução (Lead)
O índice IFIX acumula cinco anos sendo negociado abaixo do patrimônio contábil, configurando o mais longo período de desconto da história dos fundos imobiliários brasileiros e levantando dúvidas sobre se o atual patamar representa oportunidade de compra ou armadilha para o investidor.
O que o múltiplo P/VP revela sobre o deságio inédito
Levantamento da corretora Rico, baseado em 14 anos de dados, mostra que o IFIX encerrou 26 de outubro a 3.764 pontos, enquanto o valor patrimonial teórico apontava 4.587 pontos. O resultado implica P/VP aproximado de 0,82, equivalente a um desconto geral de 17,9 %. Entre os 97 fundos componentes do índice, 95 eram negociados abaixo do próprio valor patrimonial na data de corte, evidenciando abrangência quase total do fenômeno.
O múltiplo preço sobre valor patrimonial (P/VP) compara o valor de mercado da cota (P) com o patrimônio líquido por cota (VP). Leituras inferiores a 1,00 indicam que o investidor paga menos do que a avaliação contábil do portfólio, ao passo que leituras superiores refletem negociação com ágio. Na série histórica do IFIX, nunca se observou período tão prolongado abaixo da paridade: 1.340 pregões consecutivos desde 12 de maio de 2021.
Trajetória da Selic e expectativas de juros como vetor de pressão
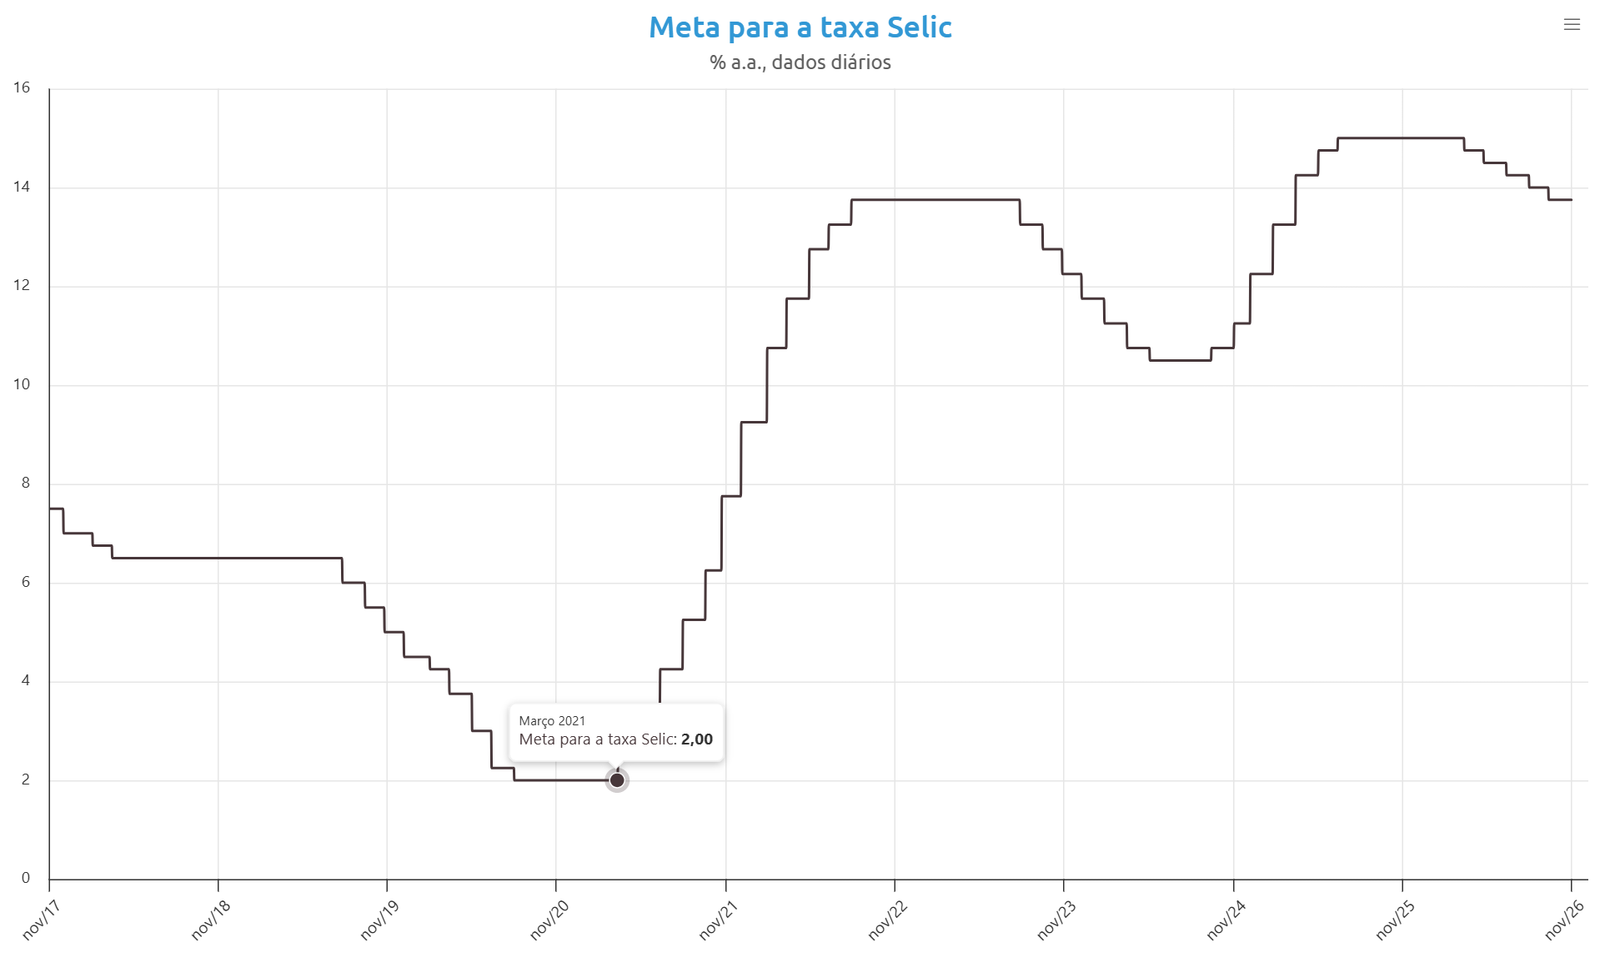
Segundo a equipe de análise da Rico, a principal explicação para o deságio está na dinâmica dos juros domésticos. O ciclo de aperto iniciado em 2021 levou a Selic de 2 % a.a. para 15 % a.a. em 2025, antes de recuar para os atuais 13,75 % a.a.. Taxas elevadas aumentam a atratividade dos títulos de renda fixa, forçando reprecificação nos ativos de maior risco, como FIIs.
Entretanto, o estudo destaca que expectativas futuras têm influenciado mais do que o nível corrente: em 2023, o IFIX avançou 10,1 % entre abril e junho, antecipando o primeiro corte de juros, enquanto em 2026, mesmo após cinco reduções, o indicador recuou 8 % devido à elevação das curvas longas provocada por incertezas fiscais e externas.
Tabela resumida da relação Selic–P/VP no período recente:
- 2022: Selic 9,25 % → 13,75 % | P/VP IFIX –7,3 %
- 2023: Selic 13,75 % → 11,75 % | P/VP +4,4 %
- 2024: Selic 11,75 % → 12,25 % | P/VP –12,8 %
- 2025: Selic 12,25 % → 15,00 % | P/VP +9,2 %
- 2026 (jan–set): Selic 15,00 % → 13,75 % | P/VP –8 %
Segmentos mais descontados: lajes, FOFs e recebíveis em foco
Embora a queda de preços seja disseminada, alguns setores negociam em níveis historicamente extremos:
- Lajes corporativas: P/VP 0,647, o menor entre as categorias, refletindo maior sensibilidade à vacância e defasagem nos laudos de avaliação.
- Fundos de fundos (FOFs): P/VP 0,822, no piso da série histórica, pressionado pela depreciação dos próprios FIIs que compõem as carteiras.
- Recebíveis imobiliários: P/VP 0,87, ainda que impactados por indexadores atrelados a inflação e CDI, apresentam desconto superior a 89 % das observações históricas.
A corretora ressalta que parte do deságio pode ser estrutural. No caso das lajes, por exemplo, a percepção de risco operacional – vacância, renegociação de aluguéis e heterogeneidade de localização – justifica múltiplo persistentemente inferior a 1,00.
Simulações de valorização e limites do P/VP como métrica isolada
O estudo apresenta cenários de recuperação:
- Retorno do P/VP do IFIX a 0,87 (nível de janeiro de 2024): potencial de +6 % na cotação agregada.
- Reversão completa para 1,00: valorização hipotética de +21,9 %.
A Rico, contudo, faz alerta: P/VP baixo não equivale automaticamente a “pechincha”. A métrica depende de premissas adotadas na avaliação dos imóveis e não substitui a análise de fluxo de caixa, qualidade do portfólio, alavancagem e governança. Alguns fundos podem carregar riscos específicos – processos judiciais, concentração de inquilinos ou vencimentos de contratos – que justificam negociação prolongada com desconto.
Conclusão Técnica
Os fundos imobiliários brasileiros atravessam o maior período de deságio já registrado, influenciados, sobretudo, pelo ambiente de juros elevados e pela percepção de risco fiscal. Embora a retração abra espaço estatístico para reprecificação positiva caso o custo do capital recue e as projeções de longo prazo se estabilizem, a convergência do múltiplo P/VP a valores históricos não possui horizonte definido. O investidor que avalia exposição ao setor deve complementar a leitura de desconto patrimonial com análise detalhada de geração de renda, vacância, dívida e qualidade dos ativos, monitorando simultaneamente a trajetória das curvas de juros e a política monetária.


