
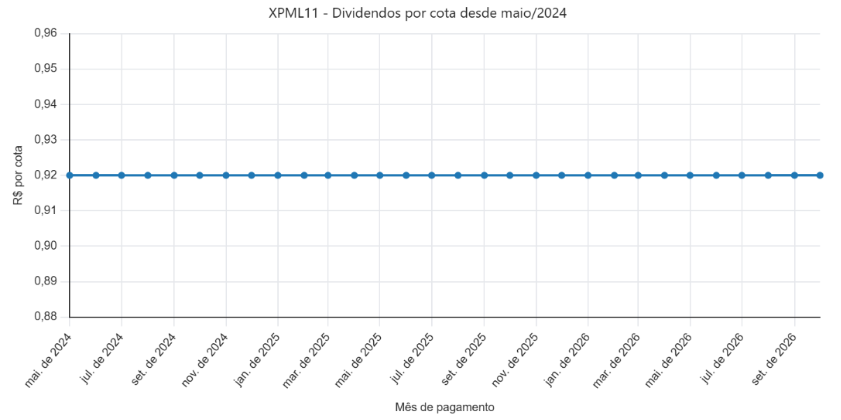
Introdução (Lead): O fundo imobiliário XP Malls (XPML11) anunciou que os proventos mensais, fixados em R$ 0,92 por cota desde maio de 2024, serão reduzidos para um intervalo entre R$ 0,74 e R$ 0,84 já na próxima distribuição, refletindo pressões de juros elevados, desaceleração do varejo e aumento da vacância nos shoppings do portfólio.
Cenário que motivou a revisão do guidance
Em relatório gerencial, a gestão do XPML11 estimou um corte potencial de 9% a 20% sobre o valor atual do dividendo. A decisão foi antecipada por Felipe Teatini, gestor do fundo, que atribuiu a mudança a três vetores principais:
- Taxa básica de juros persistente em dois dígitos, encarecendo crédito para lojistas;
- Desaceleração do consumo, que limita o crescimento real das vendas em shopping centers;
- Pressão simultânea em vacância, inadimplência e concessão de descontos.
A vacância física atingiu 5,3%, acima da média histórica de 4%, ao passo que a inadimplência líquida alcançou 2,7%. Segundo o gestor, o objetivo é “equalizar a distribuição ao resultado recorrente” antes que os indicadores se deteriorem além do previsto para 2027.
Do ‘dividendo turbinado’ à necessidade de ajuste
O histórico de proventos elevados foi sustentado por duas frentes:
- Aquisição de seis shoppings da SYNE3 em 2024, operação de R$ 2 bilhões estruturada com pagamento parcelado. Enquanto metade do desembolso seguia rendendo CDI, o fundo já capturava 100% do NOI dos empreendimentos.
- Ganho de capital em alienações estratégicas. Entre 2023 e 2026, o XPML11 vendeu participações no Catarina Fashion Outlet, Caxias Shopping e nove shoppings à Riza Real Estate, além da saída completa de 30% no Shops Jardins (maio/2026) e 16,99% no Shopping Cidade Jardim (set/2026). A última transação gerou R$ 2,07 por cota em resultado não distribuído.
A combinação de caixa extra e resultados operacionais possibilitou, por 29 meses, um dividendo acima do fluxo recorrente. Contudo, a diminuição do portfólio – cerca de 20% vendido só na negociação com a Riza – reduziu a capacidade estrutural de geração de receita. A cotação na B3 reagiu imediatamente: desde 9 de novembro, as cotas recuam mais de 6%, de R$ 98 para aproximadamente R$ 91,40.
Riscos macroeconômicos e operacionais no horizonte
Para 2026/2027, a gestão mapeia riscos que podem comprometer margens de lojistas e, por consequência, a saúde financeira dos shoppings:
- Crédito caro: juros altos pressionam capital de giro e aluguéis;
- Reforma tributária: incerteza sobre alíquotas incidentes em aluguéis e serviços a partir de 2027;
- Possível alteração da jornada 6×1: impacto em custos operacionais dos lojistas;
- Sazonalidade das vendas: metade do faturamento anual concentra-se no quarto trimestre; eventual descasamento em janeiro–março pode elevar inadimplência.
Apesar do reforço de caixa proveniente da venda do Shopping Cidade Jardim — que também transferiu R$ 150 milhões em dívidas ao comprador —, o XPML11 ainda possui R$ 208 milhões em compromissos financeiros a liquidar até o fim de 2027. Reduzir a alavancagem é prioridade declarada.
Visão de mercado e próximos passos
Analistas acompanham com atenção a estratégia de portfolio recycling adotada pelo fundo, pois a manutenção de reservas para suavizar o dividendo exige alienar ativos de alta qualidade, como ocorreu com o Cidade Jardim. A gestão sustenta que o ciclo de valorização desses empreendimentos foi concluído: o NOI anualizado do shopping saltou de R$ 70–80 milhões para R$ 200 milhões antes da venda, mas demandava reinvestimento de 35% do resultado para conservação, fator que restringia o fluxo livre de caixa.
No curto prazo, a expectativa recai sobre o quarto trimestre de 2026, tradicionalmente responsável por 60% a 70% das vendas anuais no setor. Qualquer alívio na inadimplência deverá ser temporário, pois o aluguel dobrado de dezembro pressiona o caixa de lojistas no primeiro trimestre seguinte. A administração projeta cenário desafiador até meados de 2027, quando os efeitos da reforma tributária e de eventuais mudanças trabalhistas estiverem mais claros.
Conclusão Técnica: A redução do guidance de dividendos do XPML11 encerra um ciclo de repasses acima da geração recorrente e reflete a necessidade de alinhar distribuição, vacância e endividamento a um ambiente de juros elevados e consumo moderado. A estratégia combina venda de ativos maduros, reforço de caixa e diminuição da alavancagem para preservar flexibilidade financeira. O ajuste, embora impacte o rendimento imediato dos cotistas, busca mitigar riscos de liquidez e preparar o fundo para eventual retomada do setor na segunda metade de 2027.


