
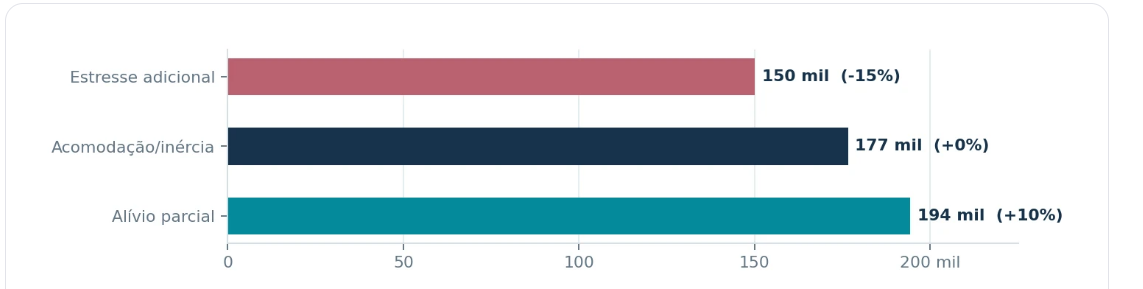
A condução da política fiscal pelo recém-eleito presidente Luiz Inácio Lula da Silva deverá balizar a trajetória do Ibovespa nos próximos quatro anos, segundo relatório da Empiricus Research, que calcula variações potenciais do principal índice da B3 entre 150 mil e 200 mil pontos a depender do rigor do ajuste nas contas públicas.
Cenário de alívio parcial: retorno ao patamar de 194 mil pontos
O estudo parte do nível de 176.608 pontos registrado em 26 de outubro e descreve um ambiente de alívio parcial caso o governo anuncie uma equipe econômica considerada crível e entregue um pacote de contenção de gastos capaz de reduzir prêmios de risco. Nesse quadro, a Empiricus estima que o Ibovespa avance em torno de 10%, atingindo aproximadamente 194 mil pontos. A projeção incorpora:
- Dívida bruta estabilizada na faixa de 82,9% do PIB, conforme o dado do Banco Central para setembro;
- Selic mantida em 13,75% ao ano no curto prazo, com possibilidade de afrouxamento gradual;
- Reprecificação dos juros reais, favorecendo companhias com caixa robusto e modelos de negócio resilientes.
De acordo com o relatório “Depois das Urnas”, esse movimento beneficiaria setores penalizados pelo choque recente de juros, enquanto empresas exportadoras capturariam ganhos adicionais caso o câmbio estabilize.
Acomodação e inércia: manutenção próxima a 177 mil pontos
Num cenário intermediário, rotulado como acomodação, o Executivo promoveria anúncios graduais, sem reformas estruturais capazes de alterar a curva ascendente da dívida pública. Nesta hipótese, o Ibovespa tenderia a oscilar ao redor de 177 mil pontos, replicando o patamar atual, pois:
- As expectativas de inflação permaneceriam controladas, mas sem ancoragem firme;
- Os juros reais continuariam elevados para compensar a percepção de risco;
- O mercado adotaria postura seletiva, diferenciando companhias com forte geração de caixa das mais alavancadas.
Nesse ambiente, a Empiricus sugere que investidores mantenham parte relevante de posições indexadas à taxa pós-fixada, combinando exposições táticas em ações de empresas que consigam sustentar margens e repassar preços.
Estresse fiscal: queda potencial para 150 mil pontos
O quadro adverso descrito como estresse adicional considera gastos sem compensação, deterioração do câmbio e desancoragem inflacionária. Sob essas premissas, o índice poderia recuar até 150 mil pontos, configurando declínio de aproximadamente 15% em relação ao nível de referência. Os vetores principais seriam:
- Déficit primário acima da meta de superávit de 0,5% do PIB em 2027 atualmente ventilada pelo governo;
- Nível de dívida ultrapassando rapidamente a barreira de 85% do PIB;
- Pressão cambial elevando a taxa de câmbio e contaminando preços internos.
Com a aversão ao risco amplificada, múltiplos de ações e condições de crédito tenderiam a sofrer alongamento de prêmios, inibindo emissões e investimentos.
Quatro frentes críticas nos primeiros 90 dias de governo
O relatório aponta que investidores devem acompanhar um cronograma de eventos decisivos no início do quarto mandato de Lula, detalhado em quatro pilares:
- Coordenação econômica: definição dos responsáveis pelos ministérios da Fazenda, Planejamento e Casa Civil até início de dezembro, com nomes como Geraldo Alckmin, Rafael Fonteles e Bruno Moretti em discussão.
- Medidas específicas: apresentação de projeto de lei com potencial de economia de até R$ 80 bilhões, contendo cronograma e impacto líquido.
- Articulação política: construção de maioria no Congresso Nacional para aprovar o pacote fiscal em tempo hábil.
- Avaliação de resultados: monitoramento dos reflexos no Orçamento de 2027 e na trajetória da dívida pública.
O cumprimento simultâneo desses passos é considerado determinante para reduzir incertezas e ancorar expectativas de agentes locais e estrangeiros.
Conclusão Técnica
A análise da Empiricus evidencia que a amplitude de possíveis trajetórias do Ibovespa deriva diretamente do grau de compromisso fiscal do próximo governo. O retorno ao nível psicológico de 200 mil pontos depende de sinalizações concretas de controle de gastos e estabilidade da dívida, enquanto a ausência de ajuste consistente amplia o risco de correções até a faixa de 150 mil pontos. O mercado monitorará, nos próximos trimestres, a composição da equipe econômica, a robustez do pacote de consolidação e a capacidade de articulação legislativa para calibrar preços de ativos e projeções de crescimento.


