
Leto Capital estimou em R$ 52 bilhões anuais a perda de arrecadação com LCIs, LCAs, LIGs, CRIs, CRAs e debêntures incentivadas, alertando que o subsídio já representa 6,8 % de todos os incentivos federais e corresponde a 17,8 % do PIB em estoque de títulos isentos; a gestora questiona a eficácia econômica do benefício, hoje concentrado nos maiores bancos e grupos empresariais.
Disparo no estoque de isentos pressiona o orçamento federal
O volume de títulos sem Imposto de Renda mais que dobrou desde o fim de 2022, saltando de R$ 1,12 trilhão para R$ 2,34 trilhões em junho de 2026. Essa expansão elevou a fatia dos produtos isentos para 17,8 % do PIB, segundo levantamento da Leto Capital. O custo fiscal acompanha o crescimento: a renúncia estimada de R$ 52 bilhões por ano supera o orçamento anual de programas sociais de médio porte e equivale a cerca de um terço do déficit primário projetado para 2026.
O relatório da gestora pontua que o debate deixou de ser apenas financeiro. Ao envolver subsídios tributários de magnitude semelhante aos já revisitados pela equipe econômica no novo arcabouço fiscal, o tema adquire caráter estrutural no ajuste das contas públicas previsto para 2027.
Concentração bancária direciona a maior parte dos recursos
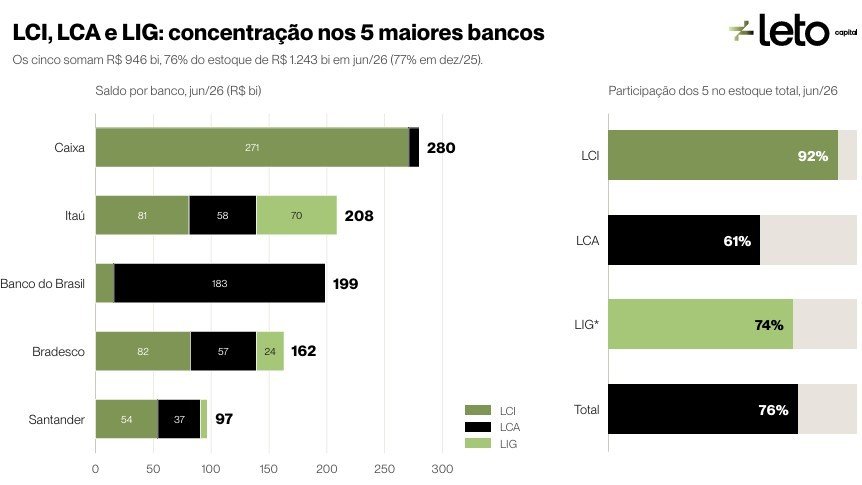
De acordo com dados compilados a partir das demonstrações contábeis de Caixa, Banco do Brasil, Itaú, Bradesco e Santander, os cinco maiores bancos detêm 76 % das captações em LCIs, LCAs e LIGs, montante que alcança R$ 946 bilhões. No segmento de LCIs, a participação se intensifica: 92 % está sob controle da Caixa Econômica Federal, evidenciando a baixa pulverização do benefício.
Ao contrário das debêntures incentivadas, destinadas a projetos específicos de infraestrutura, as letras bancárias permitem realocação ampla de recursos. Esse caráter genérico dificulta medir a proporção da vantagem fiscal repassada ao tomador final de crédito, observa a Leto Capital. Em contrapartida, a renúncia de R$ 27,5 bilhões apenas nesse segmento é facilmente quantificada.
Grandes conglomerados capturam 80 % das emissões corporativas
A análise de emissões listadas no índice IDEX-Infra revela que cerca de 80 % dos títulos isentos corporativos pertencem a companhias com patrimônio líquido superior a R$ 1,5 bilhão. Entre os principais emissores aparecem Vale, Axia Energia, Equatorial, Ecorodovias, Rumo e Eneva, grupos com acesso consolidado ao mercado de capitais e grau de investimento elevado.
Enquanto as líderes setoriais conseguem repassar custos e preservar margens, as pequenas e médias empresas (PMEs) enfrentam cenário de restrição de crédito, elevação de juros e inadimplência de 5,8 %, contra apenas 0,6 % nas grandes corporações. Para a gestora, o subsídio não cumpre o objetivo de democratizar o financiamento produtivo.
Proposta de redesenho passa por cinco pilares
A Leto Capital defende manutenção dos incentivos, porém com reestruturação inspirada em modelos internacionais. As recomendações centrais incluem:
1. Teto de porte do emissor: limitação por patrimônio líquido ou receita, corrigida anualmente, restringindo o acesso de empresas que se financiariam mesmo sem o benefício.
2. Teto de captação por grupo econômico: distribuição equilibrada do subsídio, evitando concentração em poucos agentes.
3. Teste de adicionalidade: concessão do incentivo apenas quando demonstrada necessidade efetiva para a viabilidade do projeto ou da captação.
4. Transparência e reporte para LCIs e LCAs: obrigatoriedade de divulgação de destino dos recursos, permitindo cálculo do retorno social por real renunciado.
5. Preservação do estoque e cláusula de revisão: alteração válida apenas para novas emissões, resguardando segurança jurídica de investidores atuais.
Conclusão Técnica
A evidência reunida pela Leto Capital sugere que a isenção fiscal dos títulos de crédito beneficia majoritariamente grandes instituições financeiras e corporações com facilidade de captação, enquanto onera o erário em R$ 52 bilhões anuais. A discussão já ultrapassa a esfera de eficiência de mercado e ingressa no campo fiscal, colocando os incentivos entre os principais alvos de revisão no ciclo de ajuste previsto para 2027. Caso o redesenho proposto seja adotado, o estoque atual de papéis tende a ser preservado, mas novas ofertas podem sofrer restrições, gerando possível valorização dos títulos já emitidos no mercado secundário e escassez de LCIs e LCAs disponíveis ao investidor varejo.


