
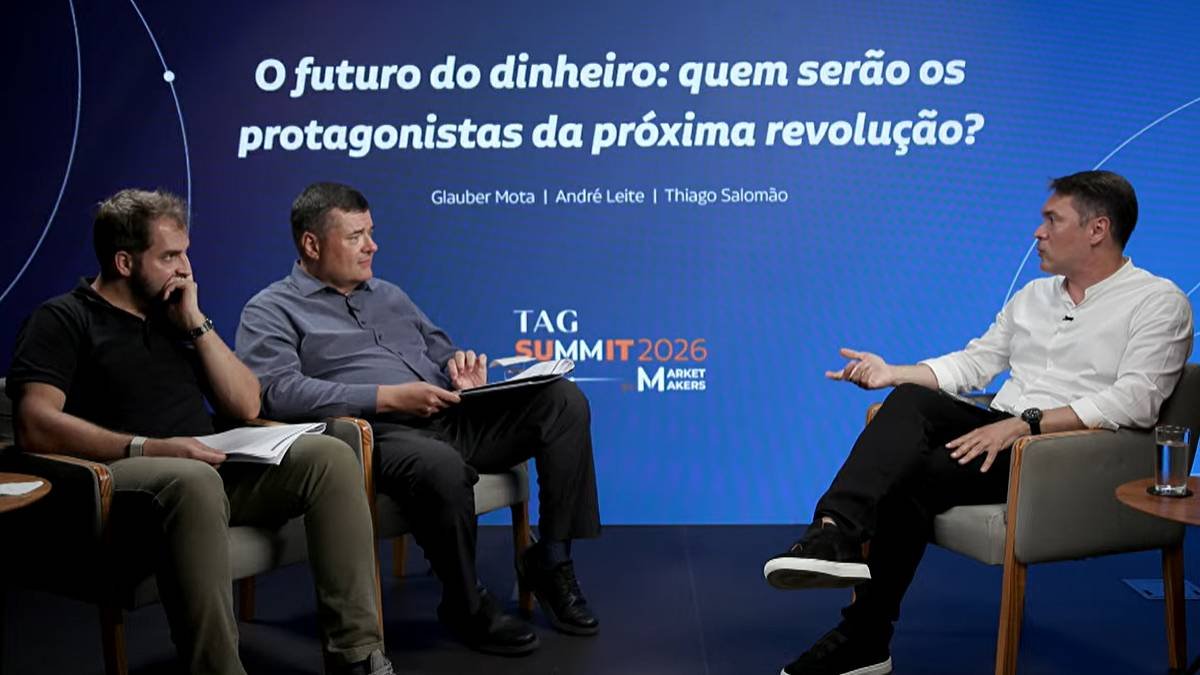
Glauber Mota, engenheiro que hoje lidera a Revolut no Brasil, declarou no TAG Summit 2026 que o futuro dos serviços financeiros será guiado por plataformas “invisíveis”, capazes de executar operações em nome do cliente mediante um amplo mandato de confiança, conceito que ele classifica como “cheque em branco”.
Da engenharia automotiva ao comando de uma fintech em 40 países
Formado em engenharia com o sonho inicial de construir um “avião de ponta-cabeça” — metáfora utilizada para descrever um carro de Fórmula 1 — Mota migrou para o mercado financeiro no início dos anos 2000, quando o segmento ganhava força no país. Durante a carreira, passou por áreas de risco, finanças e tecnologia, acumulando experiência internacional. Essa combinação o levou, em 2023, ao posto de diretor-geral da Revolut para a América Latina e, em 2025, ao cargo de CEO da operação global.
Atualmente, a Revolut atua em cerca de 40 países e registrou receita de US$ 6 bilhões em 2025, incremento de 46 % sobre o ano anterior. O executivo sustenta que o diferencial competitivo não está em conhecer melhor o dinheiro do que bancos tradicionais, mas em compreender o comportamento das pessoas e remover fricções em serviços como pagamentos, crédito e investimentos.
“Cheque em branco”: confiança como ativo estratégico nas finanças digitais
Mota argumenta que a competição entre instituições deixou de se concentrar em programas de fidelidade de longo prazo; o eixo decisório agora é a confiança que o cliente deposita para autorizar a execução automática de operações. Nesse modelo, plataformas poderão agir proativamente: “Seu salário foi creditado, suas contas vencem em 30 dias, deseja investir?”.
Para viabilizar esse arranjo, o consumidor definirá limites de transação. Até determinado valor, o agente financeiro executa a ordem sem intervenção; acima do teto estipulado, será necessária validação manual. Regulamentação adequada e transparência de dados são apontadas como pré-condições para a adoção ampla desse formato.
Casos práticos: divisão de conta nos EUA e expansão do Pix no Brasil
Nos Estados Unidos, a Revolut identificou obstáculo recorrente em restaurantes que impõem restrição de até dois cartões por mesa. A companhia lançou recurso que permite dividir a conta em múltiplas partes por meio de um único cartão, com a partilha registrada no aplicativo. O serviço elevou a taxa de adoção e reduziu o uso de numerário entre grupos de consumidores.
No Brasil, a popularização do Pix diminuiu a circulação de cédulas e acelerou a transição do cartão físico para meios digitais. Embora a preferência por crédito permaneça como ferramenta de organização de despesas mensais, Mota avalia que o mercado brasileiro demonstra elevado apetite por produtos inovadores. Exemplo disso é o cartão de crédito da Revolut ligado a programas de milhas, cuja conversão de 1:1 com companhias como Qatar Airways e Iberia fez o ponto da plataforma alcançar valor estimado em até 3 vezes o de concorrentes.
Inteligência artificial amplia produtividade e personaliza serviços
Questionado sobre o papel da inteligência artificial na evolução bancária, o executivo ressaltou que a tecnologia multiplica a capacidade humana em tarefas de gestão de risco e prevenção à lavagem de dinheiro. Segundo ele, modelos de linguagem integrados ao aplicativo — caso da AIR (by Revolut) — podem criar orçamentos personalizados, sugerir alocação de recursos e executar investimentos dentro dos limites regulatórios de cada jurisdição.
Mota frisa que, embora a automatização avance, a supervisão humana permanece essencial para calibrar parâmetros, interpretar exceções e garantir conformidade. Dessa forma, o profissional de finanças passa a atuar em nível mais estratégico, enquanto sistemas tratam atividades de triagem e recomendação.
Conclusão Técnica
A expansão da Revolut evidencia um movimento estrutural no qual instituições financeiras buscam reduzir atritos operacionais e reposicionar valor na experiência do usuário. A combinação de infraestrutura digital, análise de dados comportamentais e aplicações de inteligência artificial cria um ambiente propenso a serviços proativos, nos quais a confiança do cliente determina o escopo de atuação automática. Observa-se, portanto, transição do modelo bancário baseado em saldo estático para um ecossistema dinâmico, no qual dinheiro parado é ineficiência. Nos próximos ciclos, a diferenciação competitiva deverá residir na capacidade de oferecer soluções invisíveis, seguras e alinhadas às regulações locais, sustentando crescimento de receita e ampliação geográfica semelhante ao registrado pelos US$ 6 bilhões faturados pela Revolut em 2025.


