
A Vale assegurou contratos de frete abaixo da cotação de mercado e manteve custos competitivos mesmo com o salto no preço do petróleo, movimento que pressiona mineradoras menores e redireciona a atenção dos investidores para a resiliência operacional da VALE3 em 2026.
Escalada dos custos logísticos acelera o teste de resistência do setor
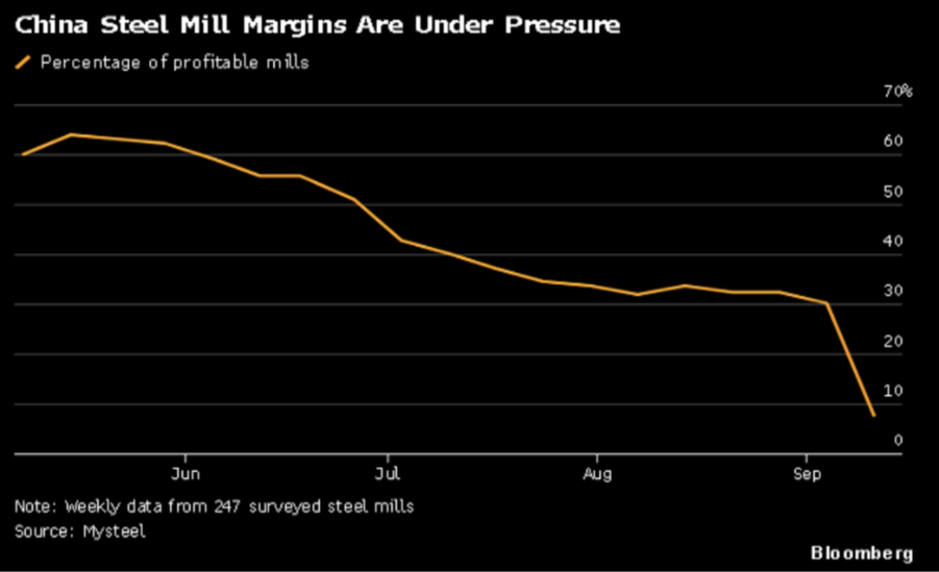
O frete marítimo do minério de ferro embarcado no Brasil para a China mais do que dobrou desde o início do conflito no Oriente Médio, saltando de US$ 20 para US$ 40 por tonelada. A valorização do petróleo, combustível que compõe a maior parte da matriz de gastos do transporte marítimo, converteu-se no principal vetor de pressão sobre a cadeia de mineração. Em paralelo, levantamento da MySteel mostrou que o percentual de siderúrgicas chinesas operando com lucro caiu abruptamente a partir de setembro, sinalizando risco de recuo na demanda e adicionando volatilidade às cotações do minério.
Para mineradoras com menor escala e estrutura logística limitada, o cenário combinou dois choques simultâneos: frete inflado e possível retração do cliente dominante. O resultado imediato foi a suspensão de operações em companhias como Usiminas e Itaminas. A geografia desfavorável — distância de cerca de 20 mil quilômetros até os portos chineses — agravou a desvantagem competitiva das brasileiras frente às australianas, cuja rota é até 40% mais curta.
Contratos antecipados blindam a Vale de oscilações de curto prazo
Ao contrário das concorrentes que dependem de frete spot, a Vale opera com elevado grau de previsibilidade logística. Aproximadamente 90 % dos contratos de 2026 e 80 % dos acordos de 2027 foram fechados antes da disparada do petróleo, garantindo tarifas inferiores aos níveis atuais. Essa estratégia reduziu a exposição da companhia às oscilações recentes e explicou a revisão modesta no custo total do minério entregue na China, revisado de US$ 54 para US$ 60 por tonelada no ponto médio das projeções internas.
O break-even da companhia, estimado em torno de US$ 70 por tonelada, confere margem de segurança adicional. Com a commodity orbitando a linha de US$ 100, a Vale preserva rentabilidade enquanto pares de menor porte lutam para atingir o ponto de equilíbrio. O quadro afasta o risco de “vida ou morte” apontado para concorrentes menos capitalizadas, ainda que limite o potencial de valorização explosiva em eventual alta do minério.
Fundamentos acionários: geração de caixa e política de dividendos
Apesar do ambiente desafiador, a companhia continua a transformar receita operacional em fluxo de caixa livre, elemento que sustenta a política de distribuição de proventos. Na Carteira Mensal de Dividendos da Empiricus, a ação integra uma estratégia que acumula retorno superior a 70% desde a criação, resultado atribuído ao perfil defensivo de negócios capazes de remunerar o acionista mesmo em fases adversas do ciclo de commodities.
Analistas destacam três pilares que orientam a avaliação das ações VALE3:
- Eficiência de custos: cadeia integrada de mina a porto e contratos de longo prazo diluem volatilidade.
- Solidez financeira: baixa alavancagem permite manutenção de investimentos em segurança de barragens e expansão de capacidade sem comprometer o caixa.
- Dividend yield competitivo: a relação entre geração de caixa e desembolsos programados respalda retornos superiores à média do Ibovespa.
Cenário prospectivo para o minério de ferro
A visibilidade sobre a demanda chinesa permanece limitada. Fatores como políticas de estímulo a infraestrutura em Pequim, evolução dos índices de rentabilidade das siderúrgicas locais e acomodação do custo de energia determinarão o ponto de inflexão do preço da commodity. O mercado acompanha ainda o cronograma de reabertura de usinas na Europa, cujos níveis de produção estão abaixo da média pré-pandemia.
Do lado da oferta, paralisações anunciadas no Brasil, eventuais restrições ambientais na Austrália Ocidental e manutenção das cotas de exportação indianas podem criar suporte adicional às cotações no médio prazo. Qualquer redução sustentada no freight rate transoceânico também tende a favorecer margens de exportadores latino-americanos.
Conclusão Técnica
Aumento do custo de transporte marítimo e incerteza sobre a demanda chinesa criaram um filtro natural entre mineradoras brasileiras, mas a Vale atravessa o período com amortecedores financeiros e operacionais robustos. A contratação antecipada de fretes, o break-even inferior ao preço corrente do minério e a disciplina na alocação de capital sustentam a geração de caixa, possibilitando manutenção de dividendos regulares. No curto prazo, o desempenho das ações VALE3 seguirá sensível às variações do petróleo, do frete e do preço do minério. Para o investidor, o ativo conserva perfil de renda com componente defensivo, enquanto a consolidação de mineradoras de menor porte e eventual recuperação da demanda por aço podem funcionar como gatilhos adicionais de valorização.


