
O aumento abrupto dos prêmios de risco nos títulos públicos desde 26 de outubro sinaliza que o mercado descartou a possibilidade de ajuste fiscal no curto prazo, reprecificando ativos e forçando investidores a migrar para dólar, renda fixa atrelada à inflação e ações defensivas.
Escalada dos juros futuros e quebra de expectativa sobre a Selic
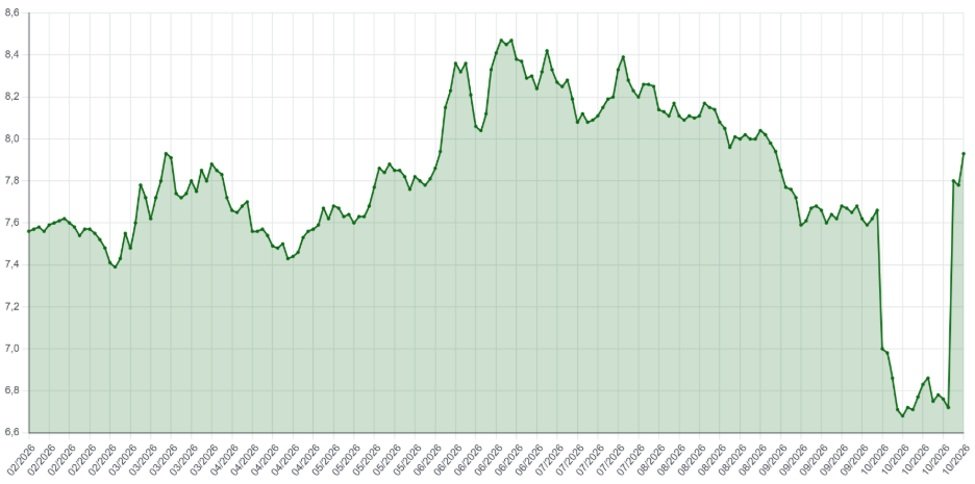
Na abertura da semana, a taxa do Tesouro IPCA+ 2032 saltou de 6,01% ao ano para 6,43% ao ano, refletindo o prêmio adicional exigido pelos agentes para financiar o governo. O movimento trouxe impacto imediato para a curva de juros: os contratos de Depósito Interfinanceiro (DI) com vencimento em jan/2028 passaram de 11,45% para 12,10% ao ano, enquanto projeções preliminares apontam Selic superior a 13,50% já em 2027, podendo alcançar 15,00% no cenário adverso.
Essas inflexões anulam a tese de cortes continuados na política monetária, base que sustentava boa parte das recomendações pró-cíclicas na bolsa. Com o prêmio de risco Brasil em alta, o custo de capital das empresas também sobe, pressionando valuation e fluxo de caixa descontado.
Setores mais expostos sofrem reprecificação acelerada
Companhias de consumo discricionário, construção civil de alta renda e locadoras de veículos apresentam alavancagem mais sensível à variação da Selic. Entre 23 e 30 de outubro, o índice setorial de varejo do Ibovespa recuou 7,8%, enquanto o segmento de incorporadoras caiu 9,3%. A elevação da dívida bruta sobre Ebitda e a contração do crédito ao consumidor elevam o risco de inadimplência, obrigando gestores a reduzir exposição.
Em contraste, papéis com receita indexada ao dólar ou com baixa dependência da atividade doméstica ampliaram participação nos portfólios institucionais. É o caso de WEG (WEGE3), com mais de 55% da receita proveniente do exterior, e de Itaú (ITUB4), cuja sólida geração de caixa permite absorver choques de inadimplência sem deteriorar a rentabilidade sobre o patrimônio (ROE superior a 20% nos últimos doze meses).
Estratégias de proteção: renda fixa real e diversificação cambial
Com a inflação implícita em 5,4% ao ano para 2027, os títulos públicos indexados ao IPCA oferecem ganho real próximo de +1,0 ponto percentual acima da média observada no primeiro semestre. Investidores institucionais já ampliam posição em NTN-B 2035 e NTN-B 2045 para travar rendimento real elevado antes de eventual novo estresse.
No câmbio, o contrato futuro de dólar para jan/2027 subiu de R$ 5,25 para R$ 5,46 em cinco pregões, estimulando fund managers a elevar hedge cambial ou alocação direta em BDRs e ETFs globais. A correlação negativa histórica entre Ibovespa e dólar (-0,62 nos últimos 12 meses) reforça o caráter defensivo da moeda norte-americana em carteiras domésticas.
Conclusão Técnica
A deterioração das expectativas fiscais redefiniu premissas de valuation e impôs juros persistentemente elevados como novo cenário base. Empresas cíclicas e fortemente endividadas devem permanecer sob pressão, enquanto ativos dolarizados, títulos indexados ao IPCA e ações de perfil resiliente tendem a ganhar protagonismo. A manutenção de caixa estratégico se torna crucial para capturar oportunidades geradas por eventuais sell-offs adicionais.


