
A queda de 7% nas ações da WEG (WEGE3) após a divulgação dos resultados do terceiro trimestre expôs a fragilidade do ciclo de crescimento doméstico, ao mesmo tempo em que o mercado acionário brasileiro mantém impulso positivo ancorado em expectativas fiscais e eleitorais.
Reação imediata do mercado à performance da WEG
A fabricante de equipamentos elétricos reportou lucro e margem levemente abaixo do consenso, sobretudo devido à retração das vendas de motores industriais no Brasil. A desaceleração desse segmento, responsável por parcela relevante do faturamento interno, desencadeou uma correção acentuada no preço dos papéis: queda de 7% no pregão subsequente, eliminando aproximadamente R$ 8 bilhões em valor de mercado. Analistas classificam o movimento como “exagerado”, mas reconhecem que o episódio reforça a sensibilidade dos investidores a sinais de arrefecimento da atividade.
A despeito do revés, quase 60% da receita da companhia é gerada no exterior, o que tradicionalmente confere resiliência cambial ao balanço. Entretanto, a contração verificada no front doméstico evidencia que, mesmo empresas com exposição internacional significativa, não estão imunes ao encarecimento do crédito e à menor demanda interna.
Indicadores macroeconômicos confirmam desaceleração
Os últimos dados do Instituto Brasileiro de Geografia e Estatística (IBGE) corroboram o quadro de moderação econômica. Em setembro, as vendas no varejo recuaram 1,4% m/m, superando as previsões de queda de 0,6%. No mesmo período, a leitura preliminar do Produto Interno Bruto apontou contração de 0,3% t/t no consumo das famílias. Paralelamente, a taxa básica de juros permanece em 11,75% ao ano, limitando investimentos produtivos e encarecendo capital de giro.
Esses fatores explicam o recuo na modernização de parques fabris, refletido diretamente na menor demanda por motores industriais — o principal vetor negativo no balanço da WEG. O sinal amarelo aceso pela companhia indica que outros setores sensíveis a juros, como varejo discricionário e construção civil, podem apresentar surpresas igualmente negativas até o fim de 2026.
Porque a bolsa segue firme apesar do ambiente adverso
O Ibovespa acumula valorização de cerca de 27% no segundo semestre, puxado por fluxo estrangeiro e expectativa de consolidação fiscal após as eleições. A percepção de que os ativos brasileiros estão descontados em múltiplos de preço/lucro inferior à média histórica sustenta o apetite por risco, mesmo diante de indicadores domésticos menos favoráveis. Além disso, setores exportadores, beneficiados por câmbio competitivo, ajudam a amortecer a pressão sobre companhias voltadas ao mercado interno.
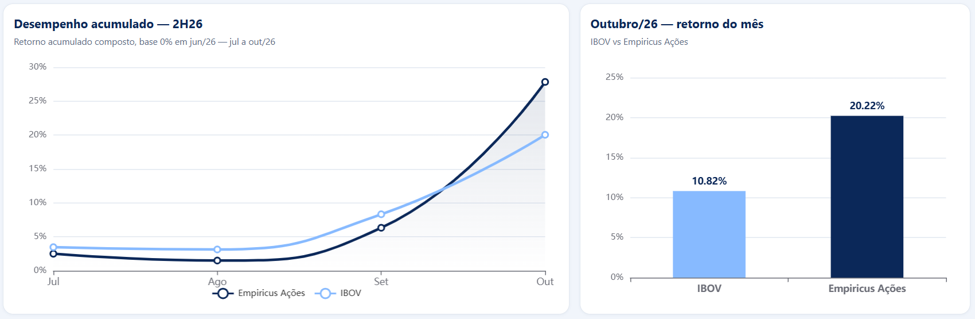
Para gestores, a reprecificação recente de empresas de alta qualidade — caso da própria WEG — sugere construção seletiva de posições, evitando nomes com alavancagem elevada ou dependência exclusiva do consumo doméstico. Tais critérios têm guiado carteiras que superam o índice de referência, demonstrando que disciplina fundamentalista permanece decisiva.
Perspectivas para a temporada de balanços do 3T26
Com base nos resultados já divulgados, a tendência aponta para expansão de receita agregada inferior a 4% a/a e retração de 1% a/a no lucro líquido consolidado das empresas da amostra do Ibovespa. Companhias com exposição significativa ao setor público ou a contratos de longo prazo indexados à inflação devem apresentar maior resiliência. Já varejistas de ticket médio elevado e industriais dependentes de financiamento sofrem impacto mais direto do atual patamar de juros.
O comportamento da WEG sugere que mesmo players com histórico de execução robusta enfrentarão revisões de guidance, notadamente em margens domésticas. Desse modo, a temporada tende a intensificar a dispersão de retornos, valorizando análises microeconômicas detalhadas e estratégias de stock picking focalizadas em fundamentos.
Conclusão técnica
O ajuste de WEGE3 funcionou como barômetro precoce para o restante da temporada de resultados: as condições macro permanecem desafiadoras, mas não anulam a atratividade estrutural da bolsa brasileira. A expectativa de melhora fiscal pós-eleições, aliada a valuations historicamente comprimidos, fornece sustentação ao índice. Contudo, a seleção criteriosa de ativos torna-se imprescindível, com ênfase em balanços sólidos, receita diversificada e baixa dependência de crédito doméstico. À medida que mais companhias relatarem desempenho do 3T26, o mercado deverá diferenciar qualidade operacional de expectativas exuberantes, calibrando o rali recente sem descartar novas correções pontuais.


